Geri Dön​

Yatırım ve Foreks Haberleri

​Telekom: Medyada yer alan haberlere göre Telekom operatörleri TL'deki değer kaybı ve kontratlı satışların 6 aya indirilmesinin ardından cihaz kiralama modelini değerlendiriyorlar. Özellikle yüksek fiyatlı telefonlarda alım gücünü de artırabilecek olan söz konusu model Turkcell ve Türk Telekom'un cihaz satışları için olumlu olabilir. 

​Bankacılık Sektörü ve Türk Telekom: Bloomberg'in haberine göre, Otaş'ın sahip olduğu ve bankalara teminat olarak verilen %55'lik Türk Telekom hisselerinin kurulacak olan bir "özel maksatlı şirkete (SPV)" devredilmesi planlanıyor. Hisseleri elinde tutan bankalar daha önce buna benzer bir yapılandırmaya gidilebileceğini belirtmekteydiler. Bu sebeple, söz konusu planın piyasa için yeni bir haber olmadığını belirtmek isteriz. Hatırlanacağı üzere, bankalar Otas kredisi için kendi paylarına düşen tutarın Türk Telekom hisse teminat bedeli ile karşılanamayan kısmı için gerekli karşılığı daha önceden ayırmışlardı. Hisselerin özel maksatlı şirkete devir planının bankaların finansallarına ve hisselerine ilk aşamada etkisinin olmasını beklemiyoruz. Otas kredisi probleminin çözümü konusunda atılan adımları ise olumlu algılıyoruz. Diğer yandan, Türk Telekom'un sahipliği konusundaki belirsizliğin çözümü konusunda önemli bir adım olarak görebileceğimiz bu gelişmeyi Türk Telekom hisseleri için olumlu karşılıyoruz. 

​Türk Telekom 4Ç17 de 113 milyon TL net zarar açıkladı; ortalama piyasa beklentisi olan 164 milyon TL net zarar ve Ak Yatırım beklentisi olan 206 milyon TL net zarardan küçük bir rakam. 4Ç16 da şirket 1 milyar 388 milyon TL net zarar açıklamıştı. Beklenenden düşük gelen zarar rakamı temelde kur farkı giderlerin beklentilerin altında olmasından kaynaklandı. Şirket 4Ç17 de 886 milyon TL net kur farkı gideri açıkladı; biz bu rakamı 1 milyar 16 milyon TL olarak bekliyorduk. 4Ç17 FAVÖK marjı %31,8 olarak gerçekleşti ve ortalama piyasa beklentisi olan %32,8 ve bizim beklentimiz olan %31,6 ya paralel gerçekleşti. 4Ç16 FAVÖK marjı olan %33,7'nin altında kaldı. Şirket bir kereye mahsus 144 milyon TL hazine payı için karşılık ayırdı, bu karşılık olmasaydı 4Ç17 FAVÖK marjı %34,8 olacaktı. 4Ç17 ciro yıllık %13 büyüme ile 4 milyar 800 milyon TL olarak gerçekleşti. Mobil ciro büyümesi yıllık %12 ile 1 milyar 701 milyon ve geniş bant cirosu yıllık %12 büyüme ile 1 milyar 289 milyon TL olarak gerçekleşti. 4Ç17 mobil abone sayısında 3Ç17 ye göre 423 bin artış oldu ve 19 milyon 600 bine ulaştı. Mobil ARPU yıllık %7 büyüme ile 27,9 TL oldu. Geniş bant abone sayısında 368 bin artış oldu ve yılsonunda 9 milyon 700 bin olarak gerçekleşti. Geniş bant ARPU 44,8 TL ile 4Ç16'daki 44,7 TL ye paralel gerçekleşti. 2017 tüm yılda geniş bant abone sayısında 1 milyon 100 bin abone artışı oldu ve bu 2008 yılından beri en yüksek abone artışı oldu. Şirketin net borç pozisyonu 2017 yılsonunda 12 milyar 392 milyon TL ile Eylül 2017 sonundaki 12 milyar 638 milyon TL'nin biraz altında gerçekleşti. Türk Telekom 2018 için beklentilerini de paylaştı; IFRIC 12 hariç konsolide ciroda yıllık %11 büyüme, FAVÖK'ün 7 milyar TL – 7 milyar 200 bin TL aralığında ve yatırım harcama tutarı 3 milyar 500 bin TL olarak açıkladı. Bu beklentiler ışığında biz IFRIC 12 hariç 2018 ciro beklentimizi 20 milyar 626 milyon TL'den 19 milyar 353 milyon TL'ye ve FAVÖK beklentimizi 7 milyar 208 milyon TL'den 7 milyar 65 milyon TL'ye çektik. Bu revizelerle Türk Telekom için 12 aylık hedef fiyatımız 7,60 TL'den 7,50 TL'ye indi. Önerimizi 'Endeksin Üzerinde Getiri' olarak koruyoruz. Türk Telekom bu yıl temettü ödememe teklifi açıkladı. Olumlu 4Ç17 sonuçları ile hisse üzerinde olumlu etki olacağını düşünüyoruz.

​Bloomberg haberinde Başbakan Yardımcısı Mehmet Şimşek Türk Telekom'un başarılı bir 'amiral gemi' olduğunu belirtirken Otaş'ın ödeyemediği kredinin çözümünde Hazine'nin kenarda beklemeyeceğini söyledi. Bloomberg TV'ye konuşan Şimşek "Tahsili gecikmiş alacak kategorisine girdiği konusunda şüpheliyim. Burada bir dayanak varlık söz konusu. Sorun önümüzdeki aylarda çözülür" dedi. 

​Sabah gazetesi haberine göre Türk Telekom'un %55'ine sahip olan Oger Telecom'un sahip olduğu OTAŞ özelleştirmeden sonra bankalardan kredi kullanmıştı. Daha sonra bunu yapılandırmak için 20 bankadan 4 milyar 750 milyon dolar almıştı. Kredi karşılığında da Türk Telekom'un %55 hissesini teminat olarak göstermişti. Oger'in işleri bozulunca OTAŞ kredi taksitlerini ödeyememişti. Bankalar da krediyi yakın izlemeye alıp hukuki süreç başlatmaya karar vermişti. OTAŞ'ın bankalarla problemi devam ederken satış görüşmeleri de hızlanmış. Habere göre bir süre önce Avusturya'dan bir firmayla da masaya oturulmuş. O firmayla görüşmeler sürerken, Çin'in büyük bir teknoloji şirketi Türk Telekom'u satın almak için görüşmelere başlamış ve Çinli firmayla pazarlıklar son noktaya getirilmiş. Türk Telekom'un hissedarlık yapısının belirsizliğinin sonlandırılacağı beklentisi ile haberi olumlu değerlendiriyoruz.

ANALİZ- Türk Telekom 3Ç26 Bilanço Değerlendirmesi (Ziraat Yatırım)


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.

ANALİZ- Türk Telekom 3.Çeyrek 2026 Finansal Değerlendirme Raporu (Ahlatcı Yatırım)

Raporun tamamına buradan ulaşabilirsiniz.


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.

ANALİZ- Türk Telekom 3.Çeyrek Şirket Analizi (İntegral Yatırım)


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.

YENİLEME-Türk Telekom'un 3. çeyrekte net karı 7,7 milyar TL oldu

Türk Telekom 2026 Üçüncü Çeyrek Sonuçlarını açıkladı. 

ForInvest Haber'e gönderilen açıklama şöyle:

"Türk Telekom'un 2026 yılı üçüncü çeyrek finansal ve operasyonel sonuçları açıklandı. Şirket, 2026'nın üçüncü çeyreğinde konsolide gelirlerini yıllık bazda yüzde 11,9 artışla 86,4 milyar TL'ye yükseltti. Türk Telekom'un üçüncü çeyrekteki FAVÖK'ü yıllık bazda yüzde 6,9 artışla 37 milyar TL'ye ulaştı. Üçüncü çeyrekteki net karı 7,7 milyar TL olan Türk Telekom, lisans bedelleri ve güneş enerjisi yatırımları hariç tutulduğunda bu çeyrekte yıllık bazda yüzde 20,2 artışla 27,9 milyar TL yatırım gerçekleştirdi.

Türkiye'nin her köşesine uzanan teknoloji vizyonu ve müşteri memnuniyeti odaklı çalışmalarıyla güçlü büyüme ivmesini sürdüren Türk Telekom, üçüncü çeyrekte toplam abone sayısını 58,5 milyona yükseltti. Mobil segmentte uzun zamandır gösterdiği başarılı performansını bu çeyrekte de sürdüren Türk Telekom'un mobil abone sayısı ise 33,4 milyona ulaştı. Türkiye'nin 81 ilini uçtan uca fiber ağlarla ören Türk Telekom'un 2026 üçüncü çeyreği itibarıyla fiber altyapı uzunluğu 592 bin km'ye, fiber hane kapsaması 34,8 milyona yükseldi. Türk Telekom'un fiber abonelerinin, toplam sabit genişbant portföyü içindeki payı ise yüzde 94,6'ya ulaştı.

Türk Telekom CEO'su Ebubekir Şahin, "Teknolojiyi sürdürülebilir bir geleceğin en güçlü araçlarından biri olarak konumlandırıyor, birikimimizi yaşamın tüm alanlarına aktararak kalıcı değer yaratmaya odaklanıyoruz. Teknoloji vizyonumuz, güçlü altyapımız ve geniş bir alana yayılan uygulama yetkinliğimizle kamu ve özel sektörle yeni iş birlikleri geliştirerek, ülkemizin önemli dijital dönüşüm projelerinde başarılı çalışmalara imza attık. Teknolojiyi ekonomik değere dönüştürme kabiliyetimizle hayata geçirdiğimiz dijital dönüşüm projeleri, bu çeyrekte gelir büyümemize hız kazandırdı. Çeşitlendirilmiş gelir yapımızı pekiştirerek ülkemizi geleceğe taşıyan yatırımlarımıza aralıksız devam ettik. Güneş enerjisi yatırımları, imtiyaz süre uzatımı ve mobil lisans bedelleri hariç 2026'nın ilk 9 ayında yatırım harcamalarımızı yıllık bazda yüzde 38 artırarak 71,6 milyar TL'ye yükselttik.

Ülkemizin ev sahipliğinde düzenlenecek dünyanın en önemli iklim konferansı COP31'in iletişim ve teknoloji altyapısını uçtan uca üstlendik ve zirvenin Küresel Dijital Dönüşüm ve Teknoloji destekçisi olduk. COP31'de fiber ve mobil altyapımızdan veri merkezlerimize, bulut ve yeni nesil teknoloji çözümlerimize kadar uzanan teknoloji birikimimizle, uluslararası gündeme yön verecek iklim kararlarını teknoloji gücümüzle tüm dünyaya taşıyacak olmaktan mutluluk duyuyoruz. Türkiye'nin dijital dönüşümüne öncülük ederken, gelecek nesillere daha yaşanabilir bir dünya bırakmak amacıyla yatırımlarımıza aralıksız devam edeceğiz" dedi.

Türk Telekom, 2026 yılı üçüncü çeyrek finansal ve operasyonel sonuçlarını açıkladı. Türk Telekom, 2026'nın üçüncü çeyreğinde büyüme ivmesini hızlandırarak konsolide gelirlerini yıllık bazda yüzde 11,9 artışla 86,4 milyar TL'ye yükseltti. Türk Telekom'un, yılın üçüncü çeyreğindeki FAVÖK'ü yıllık bazda yüzde 6,9 artışla 37 milyar TL'ye ulaşırken, FAVÖK marjı yüzde 42,9 oldu. Üçüncü çeyrekteki net karı 7,7 milyar TL olan Türk Telekom, lisans bedelleri ve güneş enerjisi yatırımları hariç tutulduğunda bu çeyrekte yıllık bazda yüzde 20,2 artışla 27,9 milyar TL yatırım gerçekleştirdi.

Türkiye'nin dijital dönüşümünün lideri Türk Telekom'un 2026 üçüncü çeyrek itibarıyla toplam abone sayısı 58,5 milyona ulaştı. Türkiye'nin her köşesinde yüksek hızlı internet sunma amacıyla sürdürdüğü çalışmaların sonucunda, Türk Telekom'un fiber ağının uzunluğu 592 bin kilometreye, fiber hane kapsaması 34,8 milyona yükseldi. Mobil alanda büyüme ivmesini sürdüren Türk Telekom, mobil abone sayısı 33,4 milyona ulaştı.

"Teknolojiyi ekonomik değere dönüştüren kabiliyetlerimizle büyümemizi hızlandırdık"

2026 yılı üçüncü çeyreğine dair finansal ve operasyonel sonuçlarını değerlendiren Türk Telekom CEO'su Ebubekir Şahin, "Teknolojiyi sürdürülebilir bir geleceğin en güçlü araçlarından biri olarak konumlandırıyor, birikimimizi yaşamın tüm alanlarına aktararak kalıcı değer yaratmaya odaklanıyoruz. Teknoloji vizyonumuz, güçlü altyapımız ve geniş bir alana yayılan uygulama yetkinliğimizle kamu ve özel sektörle yeni iş birlikleri geliştirerek, ülkemizin önemli dijital dönüşüm projelerinde başarılı çalışmalara imza atarak bu anlayışımızı ortaya koyduk. Teknolojiyi ekonomik değere dönüştürme kabiliyetimizle hayata geçirdiğimiz dijital dönüşüm projeleri, bu çeyrekte büyümemize hız kazandırdı. Çeşitlendirilmiş gelir yapımızı pekiştirerek ülkemizi geleceğe taşıyan yatırımlarımıza aralıksız devam ettik. Güneş enerjisi yatırımları, imtiyaz süre uzatımı ve mobil lisans bedelleri hariç 2026'nın ilk 9 ayında yatırım harcamalarımızı yıllık bazda yüzde 38 artırarak 71,6 milyar TL'ye yükselttik. Ülkemizin ev sahipliğinde düzenlenecek dünyanın en önemli iklim konferansı COP31'in iletişim ve teknoloji altyapısını uçtan uca üstlendik ve zirvenin Küresel Dijital Dönüşüm ve Teknoloji destekçisi olduk. COP31'de fiber ve mobil altyapımızdan veri merkezlerimize, bulut ve yeni nesil teknoloji çözümlerimize kadar uzanan teknoloji birikimimizle, uluslararası gündeme yön verecek iklim kararlarını teknoloji gücümüzle tüm dünyaya taşıyacak olmaktan mutluluk duyuyoruz. Türkiye'nin dijital dönüşümüne öncülük ederken, gelecek nesillere daha yaşanabilir bir dünya bırakmak amacıyla yatırımlarımıza aralıksız devam edeceğiz" dedi.

"Mobil abone kazanımında artış sürüyor"

Mobil abone kazanımında uzun süredir devam eden başarılı performanslarını sürdürdüklerini belirten Şahin, "Bu dönemde mobil abone sayımız 33,4 milyona ulaştı. Mobilde 670 bin net abone kazanımıyla müşteri tabanımızı güçlendirirken, müşteri memnuniyeti odaklı çalışmalarımızı sürdürüyoruz. Son on iki ayda 2,8 milyona ulaşan faturalı net abone kazanımıyla bu alanda uzun vadeli stratejimizin olumlu çıktılarını almaya devam ediyoruz. Ülkemizin her köşesinde ve herkes için erişilebilir teknoloji anlayışıyla çalışmalarımızı sürdürürken, mobil iş kolumuzu da büyütmeye devam edeceğiz" dedi.

"Sabit geniş bant abonelerimizin tamamına yakını fiberle erişim sağlıyor"

Herkes için yüksek hızda erişim sunma hedefiyle 81 ilin her köşesinde fiber altyapı yatırımlarının devam ettiğini belirten Şahin, "Sabit genişbant tabanı üçüncü çeyrekte 15,4 milyon olarak seyrederken, fiber abonelerimizin toplam sabit genişbant aboneleri içindeki payı yüzde 94,6'ya yükseldi. Sabit hat imtiyaz sözleşmemizin yenilenmesiyle birlikte stratejik yatırımlarımıza devam ediyoruz. Fiber ağ uzunluğumuz 592 bin km'ye yükseldi ve fiber altyapımız 34,8 milyon hane kapsamasına ulaştı. FTTC'den FTTH/B'ye dönüşüm yatırımlarımızın desteğiyle, FTTH/B hane kapsaması çeyreklik bazda 787 bin artışla 19 milyona ulaştı" diye konuştu.

"COP31'in 'Küresel Dijital Dönüşüm ve Teknoloji' destekçisiyiz"

Türkiye'nin 9-20 Kasım 2026 tarihlerinde Antalya'nın ev sahipliği yapacağı ve dünyanın en önemli iklim konferanslarından biri olan COP31'de, "Master Partner" ve "Küresel Dijital Dönüşüm ve Teknoloji" destekçisi olarak yer alacaklarını belirten Şahin, "Türk Telekom olarak fiber ve mobil ağlardaki kapsamlı altyapı gücümüzü, veri merkezi, siber güvenlik ve yeni nesil teknoloji çözümlerindeki yetkinliklerimizle COP31'in iletişim ve teknoloji altyapısını uçtan uca sağlayacağız. Ülkemizin teknoloji ve dijital dönüşüm alanındaki konumunu küresel ölçekte ve uluslararası bir platformda temsil edeceğiz. Gelecek nesillere daha yaşanabilir bir dünya bırakmak amacıyla öncülük ettiğimiz dijital dönüşüm çalışmalarının iklim değişikliğiyle mücadeledeki rolünü ve sürdürülebilirlik alanındaki çalışmalarımızı tüm dünyayla paylaşacağız" dedi.

"Milli teknoloji ekosistemimizi güçlendiren her hamlede Türk Telekom olarak imzamız var"

Şahin, "Türkiye'nin dijital geleceğini inşa ederken güçlü bir iletişim altyapısı oluşturmanın yanı sıra teknoloji geliştirme kapasitesini artırmayı da stratejik önceliklerimiz arasında görüyoruz. Teknolojiyi yalnızca kullanan değil, geliştiren ve üreten bir Türkiye vizyonuna katkı sunmak amacıyla yerli ve milli Ar-Ge çalışmalarımızı sürdürüyoruz. Bilim temelli bir Ar-Ge yaklaşımını benimsiyor, 6G ve ötesi teknolojilerden yapay zeka destekli ağ yönetimine, yeni nesil haberleşme sistemlerinden kuantum teknolojilerine kadar geniş bir alanda çalışmalar yürütüyoruz. Yenilikçi vizyonumuzu ve saha deneyimimizi akademik birikimle buluşturmak için bu yıl alanlarında uluslararası ölçekte önemli çalışmalara imza atan akademisyenlerimizin yer aldığı Türk Telekom Ar-Ge ve İnovasyon Kurulu'nu hayata geçirdik. Yerli ve milli teknoloji geliştirme vizyonumuzu yeni nesil ürünlere de taşıyoruz. ASELSAN ile üzerinde çalıştığımız yerli telefon projesini bu yaklaşımımızın önemli örneklerinden biri olarak görüyoruz. Türk Telekom'un haberleşme teknolojileri ve 5G alanındaki birikimini ASELSAN'ın mühendislik ve üretim yetkinliğiyle buluşturuyoruz. Yerli cihazın geliştirilmesinde önemli bir aşamaya gelmiş bulunuyoruz. Amacımız yalnızca 'yerli' olduğu için tercih edilen bir telefon ortaya koymak değil; teknolojisi, donanımı, yazılımı ve kullanıcı deneyimiyle kendi segmentinde güçlü biçimde rekabet edebilecek bir ürün geliştirmek. Türk Telekom olarak milli teknoloji ekosistemimizi geliştirecek her hamlede biz varız. Ülkemizin yerli teknoloji geliştirme kapasitesine katkı sunmaya devam edeceğiz" dedi.


ForInvest Haber

HİSSE DEĞERLENDİRMESİ- GCM Yatırım, Türk Telekom için 78,50 TL hedef fiyat belirledi

Gelirlerde İvme, Kârlılıkta Finansman Baskısı

Türk Telekom, 2026 yılının üçüncü çeyreğinde gelir büyümesini hızlandırırken, faaliyet giderlerindeki çeyreklik gerilemenin katkısıyla operasyonel kârlılığında toparlanma kaydetmiştir. Bununla birlikte, satış maliyetlerindeki artışın brüt kâr marjını daraltması ve yüksek finansman giderleri, faaliyetlerdeki iyileşmenin net kâra yansımasını sınırlamıştır. Güçlü gelir üretimi ve devam eden altyapı yatırımlarını destekleyici; finansman yükü ve artan nakit ihtiyacını ise yakından izlenmesi gereken unsurlar olarak değerlendiriyoruz.

TTKOM için yapmış olduğumuz İndirgenmiş Nakit Akımı (İNA) ve Göreceli Değerleme yöntemlerine göre hedef fiyatımız 78,5 TL'dir.
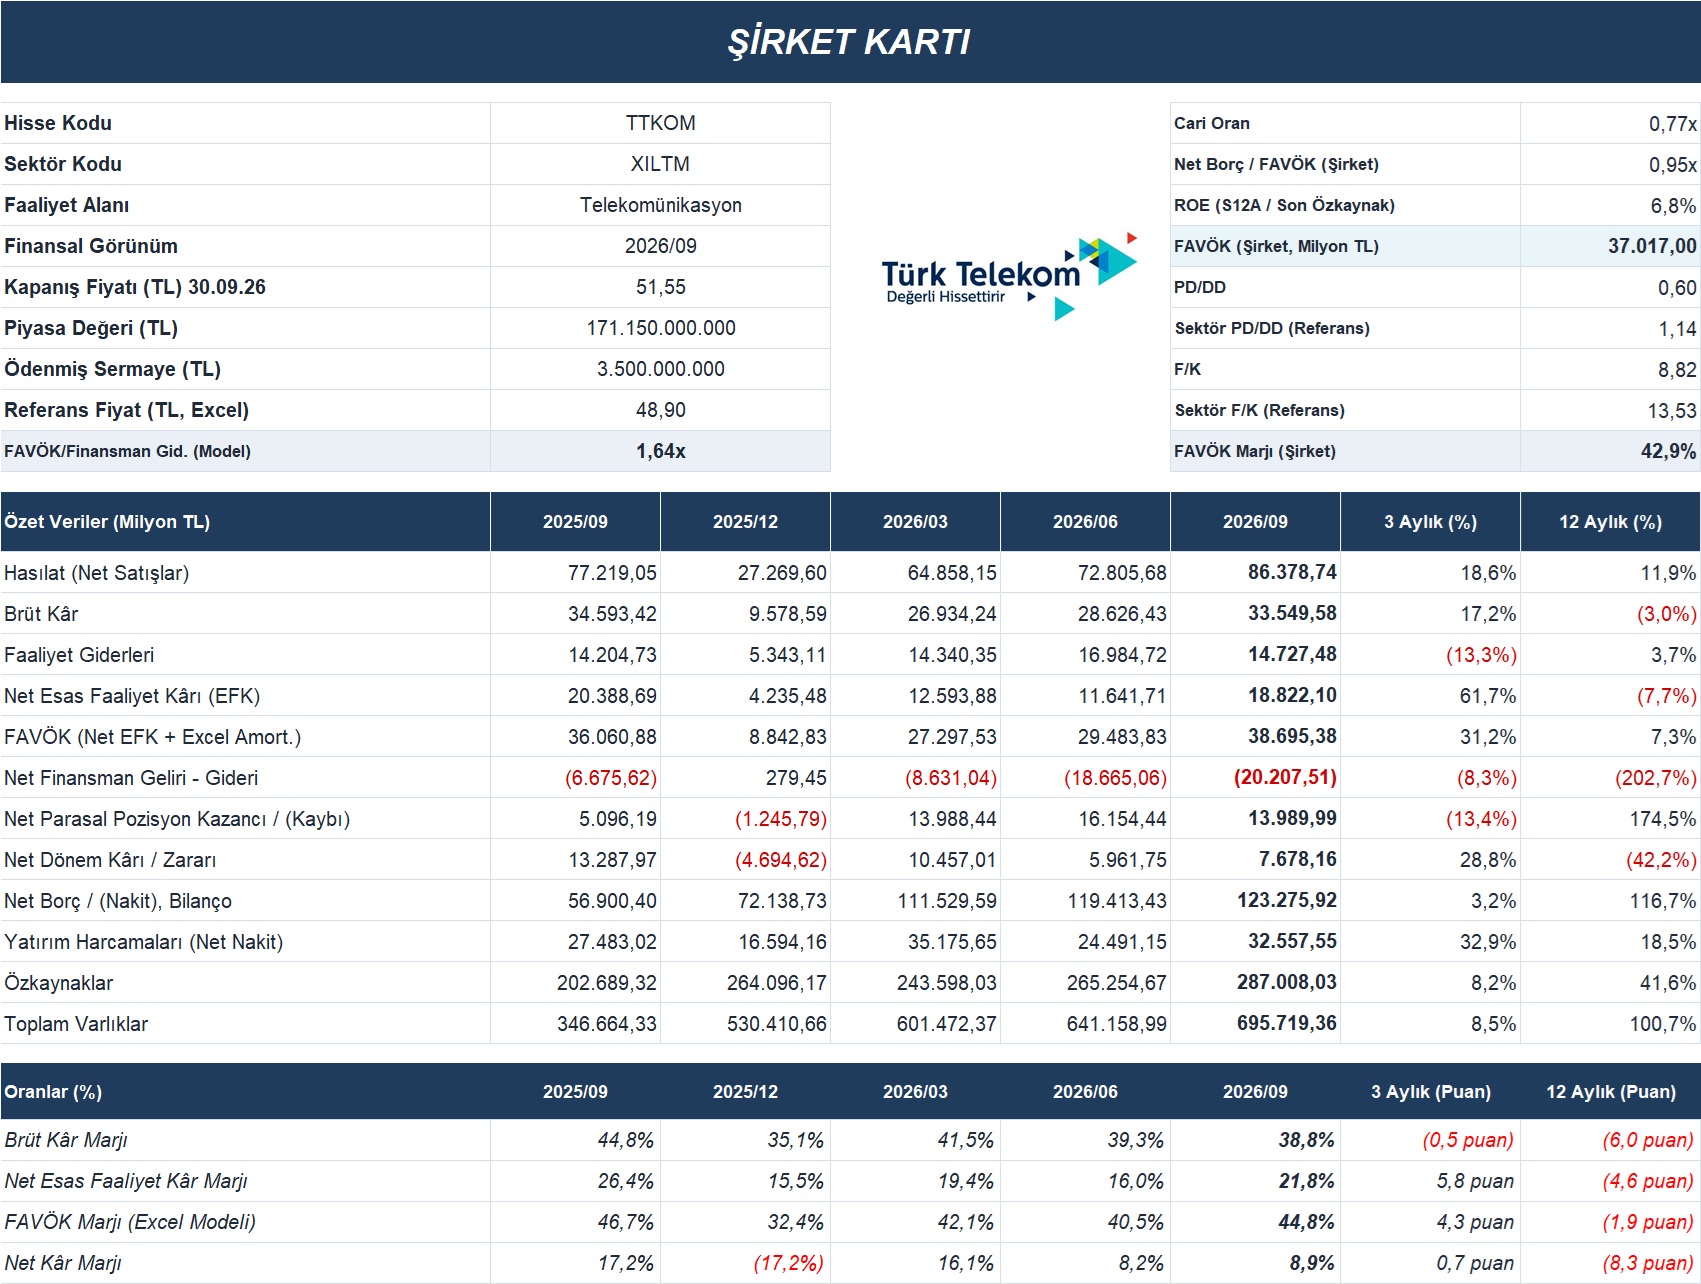
Türk Telekom'un üçüncü çeyrek hasılatı, önceki çeyreğe göre %18,6, geçen yılın aynı dönemine göre %11,9 artarak 86,38 milyar TL'ye ulaşmıştır. Şirket açıklamalarına göre büyümede bilgi ve iletişim teknolojileri projeleri öne çıkarken, sabit genişbant ve kurumsal data gelirleri de destek sağlamıştır. Buna karşılık satışların maliyetinin yıllık %23,9 artarak 52,83 milyar TL'ye yükselmesi, gelir büyümesinin brüt kâra aynı ölçüde yansımasını engellemiştir. Brüt kâr çeyreklik %17,2 artmasına rağmen yıllık %3 gerileyerek 33,55 milyar TL olmuştur. Böylece brüt kâr marjı, önceki çeyrekteki %39,3 ve geçen yılın aynı dönemindeki %44,8 seviyelerinden %38,8'e gerilemiştir. Görece düşük marjlı proje gelirlerinin satışlar içindeki artışı, bu görünümü açıklayan unsurlar arasındadır.

Faaliyet giderlerinin önceki çeyreğe göre %13,3 azalarak 14,73 milyar TL'ye gerilemesi, operasyonel toparlanmanın temel belirleyicilerinden biri olmuştur. Net esas faaliyet kârı çeyreklik %61,7 artışla 18,82 milyar TL'ye yükselirken, ilgili kâr marjı %16,0'dan %21,8'e çıkmıştır. Bununla birlikte net esas faaliyet kârının yıllık %7,7 azalması, geçen yılki kârlılık seviyelerine henüz ulaşılamadığını göstermektedir. Şirketin açıkladığı FAVÖK yıllık %6,9 artışla 37,02 milyar TL, FAVÖK marjı ise %42,9 olarak gerçekleşmiştir. Kartta net esas faaliyet kârına Excel'deki çeyreklik amortismanın eklenmesiyle hesaplanan 38,70 milyar TL tutarındaki model FAVÖK'ü ve %44,8 marjı, kapsam ve dönemsel amortisman ölçümü farklılıkları nedeniyle şirketin açıkladığı göstergelerden ayrı değerlendirilmelidir.

Finansman giderleri, üçüncü çeyrek sonuçlarında net kârlılığı sınırlayan başlıca unsur olmuştur. Karttaki net finansman gideri önceki çeyreğe göre %8,3 artarak 20,21 milyar TL'ye yükselmiş ve geçen yılın aynı dönemindeki tutarın yaklaşık üç katına ulaşmıştır. Net parasal pozisyon kazancının 13,99 milyar TL olması bu yükü kısmen dengelemiş; ancak parasal kazanç önceki çeyreğe göre %13,4 azalmıştır. Sonuç olarak net dönem kârı çeyreklik %28,8 artışla 7,68 milyar TL'ye yükselmesine rağmen yıllık bazda %42,2 gerilemiştir. Net kâr marjı da önceki çeyrekteki %8,2'den %8,9'a toparlanırken, geçen yılın aynı dönemindeki %17,2'nin belirgin altında kalmıştır. Bu görünüm, operasyonel iyileşmenin sürdürülebilir net kâr büyümesine dönüşmesinde finansman yükünün önemini ortaya koymaktadır.

Bilanço tarafında toplam varlıklar yıllık %100,7 artarak 695,72 milyar TL'ye, özkaynaklar ise %41,6 büyüyerek 287,01 milyar TL'ye ulaşmıştır. Varlık büyümesinin özkaynak artışını aşmasına eşlik eden borçlanma ihtiyacı, bilanço tanımıyla hesaplanan net borcun yıllık %116,7 artarak 123,28 milyar TL'ye yükselmesinde görülmektedir. Net borçtaki çeyreklik artış ise %3,2 ile daha sınırlı kalmıştır. Karttaki net yatırım nakit çıkışının çeyreklik %32,9 artarak 32,56 milyar TL'ye ulaşması, yatırımların finansman ihtiyacını koruduğunu göstermektedir. Şirket tanımıyla açıklanan 0,95 seviyesindeki net borç/FAVÖK oranı borçluluk değerlendirmesinde destekleyici olmakla birlikte, 0,77 seviyesindeki cari oran kısa vadeli yükümlülüklerin yönetimi ve nakit akışının önemini artırmaktadır.

Değerleme açısından TTKOM, karttaki referans fiyat üzerinden 8,82 F/K ve 0,60 PD/DD çarpanlarıyla fiyatlanmaktadır. Bununla birlikte %6,8 seviyesindeki özsermaye kârlılığı, düşük PD/DD çarpanının kârlılık kapasitesiyle birlikte ele alınmasını gerektirmektedir. Gelir büyümesinin korunması, yatırımların nakit üretimine katkısının güçlenmesi ve finansman yükünün hafiflemesi, söz konusu iskontonun azalmasını destekleyebilecek temel gelişmelerdir. Önümüzdeki dönemde özellikle büyümenin marjlara ve serbest nakit akışına dönüşümünü, hedef değerimize yönelik fiyatlamanın başlıca belirleyicileri olarak izliyoruz.


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.