Geri Dön​

Yatırım ve Foreks Haberleri

Listelenecek haber bulunamadı.

ANALİZ- Galata Wind Analist Toplantı Notu (Ahlatcı Yatırım)

Değerlendirme

GWIND'in 9A26 sonuçlarında operasyonel zayıflığın şirkete özgü değil, büyük ölçüde rekor hidroelektrik üretiminin yol açtığı fiyat düşüşünden kaynaklandığını düşünüyoruz. Birim maliyetlerdeki iyileşme ve üçüncü çeyrekteki marj toparlanması şirketin maliyet disiplinini koruduğunu gösteriyor. Net kârdaki artış ise tek seferlik ertelenmiş vergi gelirinden kaynaklandığı için değerlendirme dışında tutulmalı.

Kısa vadede yılın son iki ayındaki fiyat seyri ve doğalgaz tarifesine ilişkin kararlar yıl sonu FAVÖK marjı açısından belirleyici olacak. 2027'nin ilk yarısında hidro etkisinin sürme ihtimali, fiyat toparlanmasının yılın ikinci yarısına kalabileceğine işaret ediyor.

Orta vadede yatırım programının zamanında devreye alınması, YEKDEM çıkışlarının yaratacağı gelir kaybının depolamalı santrallerle ne ölçüde telafi edileceği ve yükselen kaldıracın yönetimi temel takip alanları olacak. Projelerde tekrarlanan gecikmeler dikkate alındığında 2027 için açıklanan devreye alma takviminin gerçekleşmesinin hisse performansı açısından kritik olduğunu düşünüyoruz.

Raporun tamamına buradan ulaşabilirsiniz.


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.

ANALİZ- GWIND 3. Çeyrek Sonuçları (Ziraat Yatırım)


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.

ANALİZ- Galata Wind Kısa Bilanço Değerlendirmesi / Nötr (Deniz Yatırım)

Galata Wind Enerji (GWIND TI)

Kısa bilanço değerlendirmesi / nötr

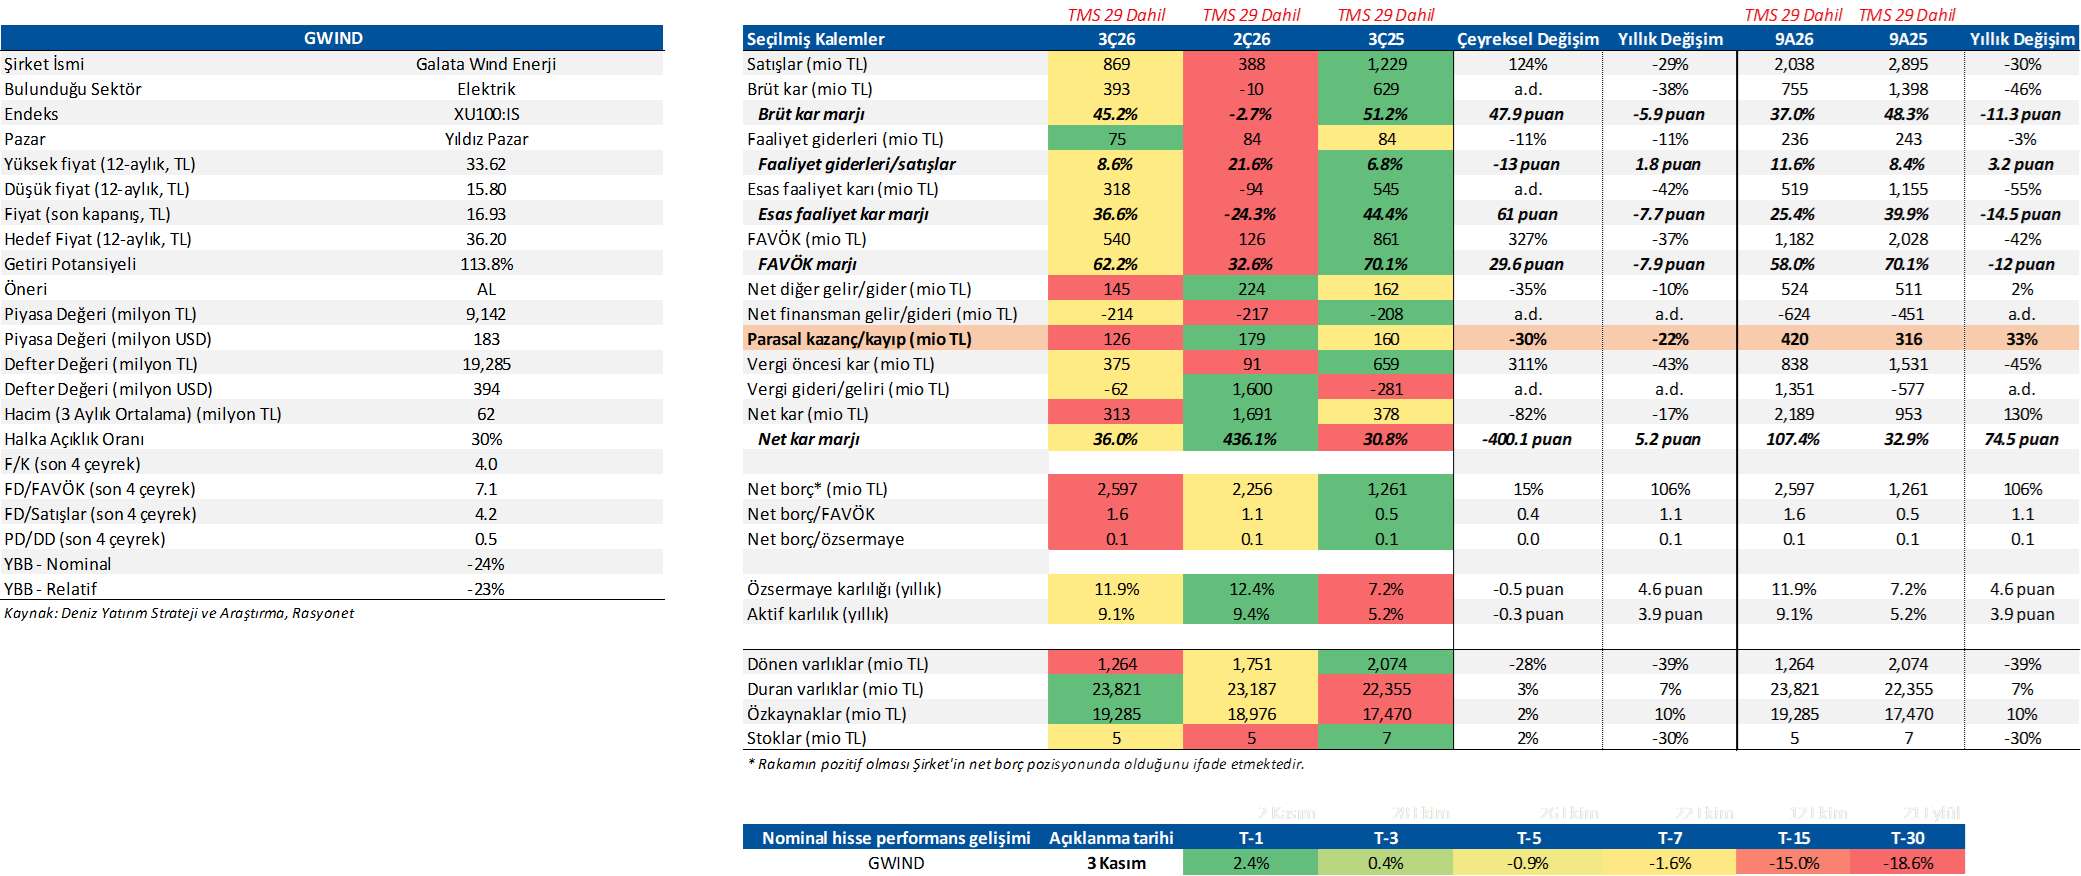
Galata Wind Enerji, 3Ç26 döneminde 869 milyon TL satış geliri (Konsensüs: 863 milyon TL / Deniz Yatırım: 838 milyon), 540 milyon TL FAVÖK (Konsensüs: 561 milyon TL / Deniz Yatırım: 546 milyon) ve 313 milyon TL net kar (Konsensüs: 263 milyon TL net kar / Deniz Yatırım: 289 milyon net kar) açıkladı. 3Ç26 dönemi finansallarında, parasal kazanç/kayıp kalemi altında 126 milyon TL'lik olumlu etki oluştu.

* Galata Wind Enerji'nin satış geliri 3Ç26 döneminde %29 azalarak 869 milyon TL olarak gerçekleşti. Çeyreklik satış geliri daralmasında üretimdeki sınırlı daralmaya ek olarak TL PTF'nin zayıf seyri ve endeksleme oranı etkili olmuştur.

* 3Ç26 döneminde FAVÖK %37 azalışla 540 milyon TL seviyesinde, FAVÖK marjı 7,9 puan azalışla %62,2 seviyesinde gerçekleşti.

* Şirket, 3Ç26 döneminde yıllık bazda %17 azalışla 313 milyon TL net kar açıkladı.

* Eylül 2026 sonu itibariyle Şirket'in 2.597 milyon TL net borç pozisyonu bulunmaktadır (Haziran 2026: 2.256 milyon TL net borç pozisyonu). Aynı dönemde net borç/FAVÖK rasyosu ise 1,6x oldu (Haziran 2026: 1,1x net borç/FAVÖK).

* Bugün gerçekleştirilecek telekonferans ardından detaylı değerlendirmemizi paylaşıyor olacağız. Mevcut durumda, Galata Wind Enerji için 12-aylık hedef fiyatımız 36,20 TL, önerimiz de AL yönünde. Hisse, yıl başından itibaren BIST 100 endeksinin %23 altında performans göstermiştir. Geriye dönük 12 aylık verilere göre hisse 4,0x F/K ve 7,1x FD/FAVÖK çarpanlarından işlem görmektedir.


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.

ANALİZ- GWIND 3. Çeyrek Finansal Değerlendirme (Kuzey Menkul Değerler)


ForInvest Haber

Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.

HİSSE DEĞERLENDİRMESİ-Global Menkul, Galata Wind için hedef fiyatını 38 TL olarak korudu

3Ç26 Finansal Sonuçlar (=) GWIND, 3Ç26'da Beklentinin %19 Üzerinde 313mn TL Net Kar Açıkladı… Galata Wind'in satış gelirleri yıllık %29 azalarak 869mn TL ile piyasa beklentisine paralel gerçekleşti. FAVÖK yıllık %37 düşüşle 540mn TL olurken 561mn TL'lik beklentinin %4 altında kaldı. FAVÖK marjı yıllık 7,9 puan gerileyerek %62,2 oldu.

Net kar ise yıllık %17 düşmesine rağmen 263mn TL'lik beklentiyi aştı. Beklenti üzerindeki net karda 126mn TL parasal kazanç ve sınırlı vergi gideri etkili oldu. Elektrik üretimi üçüncü çeyrekte yıllık %5 azalarak 274 GWh'ye gerilerken ocak–eylül döneminde kapasite artışlarının katkısıyla %5 artarak 729 GWh'ye ulaştı. Piyasa takas fiyatının (PTF) üçüncü çeyrekte ortalama 58 USD/MWh'ye toparlanması, önceki çeyreğe göre satış gelirleri ve karlılığı destekledi. FAVÖK marjı ikinci çeyrekteki %32,6'dan %62,2'ye yükseldi.

Buna karşılık ocak–eylül ortalama PTF'si yıllık %35 düşüşle 43 USD/MWh seviyesinde kaldı. Net borç önceki çeyrekteki 2,26mlr TL'den 2,60mlr TL'ye yükselirken Net Borç/FAVÖK oranı 1,1x'ten 1,6x'e çıktı. Şirket, 2026 üretim beklentisini 950–1.000 GWh'den 900–950 GWh'ye, yatırım harcaması beklentisini 6,1mlr TL'den yaklaşık 5mlr TL'ye indirdi.

FAVÖK marjı hedefi ise yaklaşık %60'ta korundu. Elektrik fiyatlarındaki toparlanmayla çeyreklik karlılık belirgin iyileşirken, FAVÖK'ün beklentinin altında kalması ve üretim beklentisinin düşürülmesi nedeniyle sonuçları nötr değerlendiriyoruz.

Yatırım takvimindeki ötelenmeleri ve PTF varsayımlarımızı yansıtan 38,00 TL'lik 12 aylık hedef fiyatımızı koruyoruz. Şirket, sonuçlara ilişkin telekonferansını 4 Kasım saat 11:00'de gerçekleştirecek.


ForInvest Haber